고인 계좌를 막으려면 유가족이 은행마다 찾아가 신고해야 한다고 알고 계셨다면, 9월 11일부터는 그럴 필요가 없습니다.
주민센터나 정부24에 사망신고만 접수하면 그 다음 날 고인 명의의 출금·이체가 자동으로 정지되거든요. 대신 장례비나 치료비가 급하면 ‘예외 인출’을 따로 신청해야 합니다.
2026년 9월 기준으로 정리한 내용입니다.
- 시행일: 2026년 9월 11일
- 차단 시점: 사망신고 접수 다음 날
- 차단 범위: 입금 빼고 출금·이체
- 유가족 신청: 필요 없음(자동 연계)
- 급한 돈: 예외 인출로 직접 이체
계좌는 사망신고 다음 날 막힙니다
행정안전부·금융위원회·금융감독원·한국신용정보원이 9월 6일 공동으로 발표한 내용입니다. 오는 11일부터 「사망자 명의 금융거래 신속차단 시스템」이 전 금융권에서 정식 가동됩니다.
핵심은 시점이죠. 사망신고가 접수된 다음 날부터 고인 명의 금융거래가 정지됩니다.
유가족이 금융회사를 찾아가 차단을 신청할 일은 없습니다. 사망신고 정보가 한국신용정보원을 거쳐 각 금융회사로 자동 연계되고, 차단까지 자동으로 처리되거든요.
금융회사는 창구 거래든 앱 거래든 그 자리에서 사망 여부를 조회합니다. 확인되면 즉시 막습니다.
입금은 되고, 출금·이체는 막힙니다
전부 다 막히는 건 아닙니다. 입금처럼 꼭 필요한 거래는 그대로 열어 둡니다.
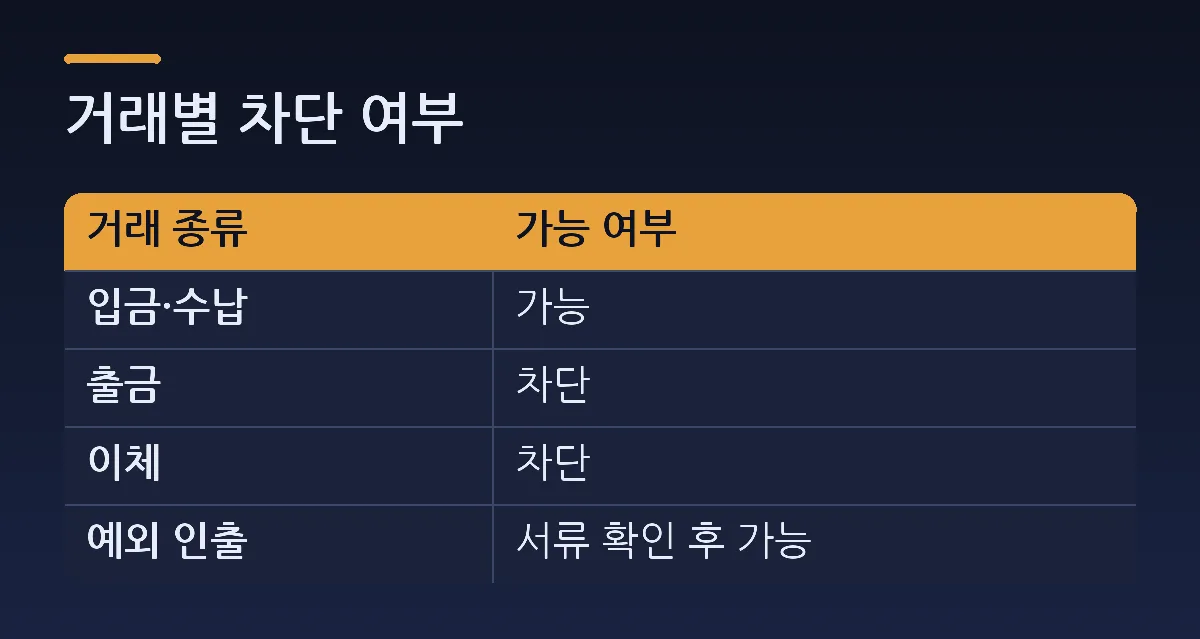
- 입금·수납 — 가능
- 출금 — 차단
- 이체 — 차단
- 예외 인출 — 서류 확인 후 가능
돈을 넣는 건 되고, 빼거나 옮기는 것만 막히는 구조입니다. 고인 앞으로 들어올 돈이 남아 있어도 계좌가 그걸 튕겨내지는 않는다는 뜻이죠.
장례비·치료비는 예외 인출로 뺍니다
병원비가 남았거나 장례식장 정산이 급한 경우가 있습니다. 이때 쓰는 제도가 예외 인출.
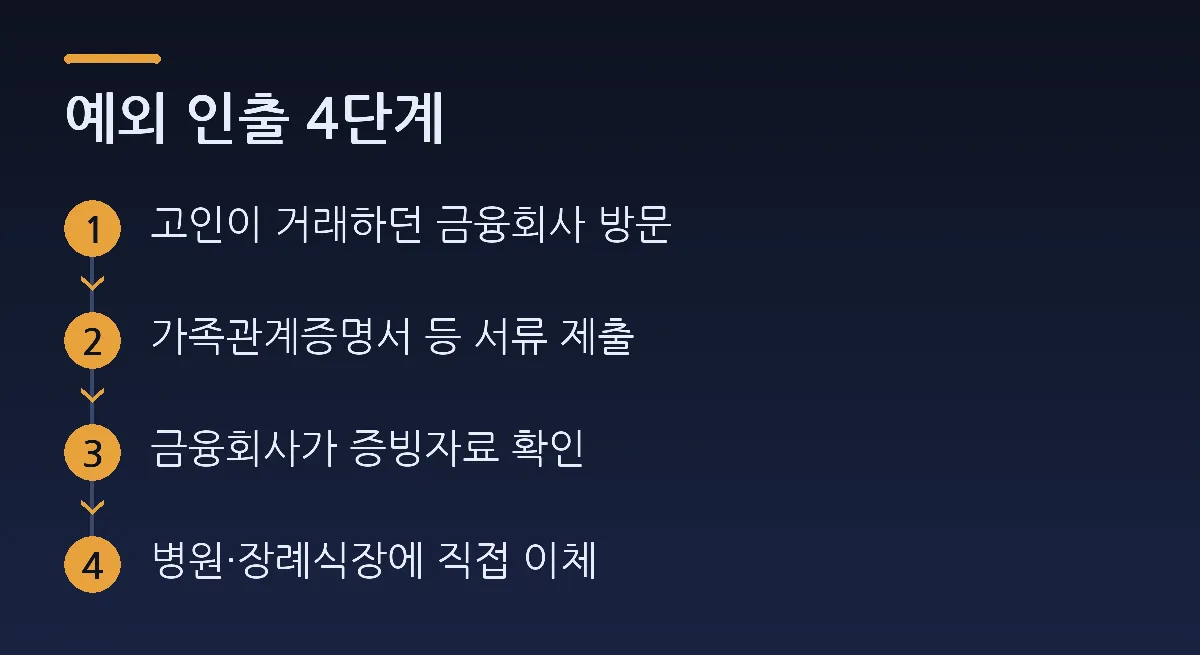
절차는 이렇습니다. 가족관계증명서 같은 서류를 고인이 거래하던 금융회사에 냅니다. 금융회사가 증빙자료를 확인한 뒤, 돈을 병원이나 요양원, 장례식장으로 직접 이체합니다.
유가족 계좌로 현금을 받아 알아서 쓰는 방식이 아닙니다. 청구서가 있는 곳으로 바로 넘어갑니다.
공동 보도자료와 관련 보도를 나란히 놓고 보면, 예외 인출의 금액 한도나 신청 횟수는 어느 자료에도 나와 있지 않다. 서류를 받은 금융회사가 직접 증빙을 확인하는 구조여서, 실제 기준은 창구에서 갈릴 가능성이 크다.
은행만이 아니라 4,890개사가 대상입니다
그동안은 일부 은행 중심이었습니다. 9월 6일 발표 기준으로 이번엔 전 금융권 4,890개사가 참여하죠.
- 은행
- 보험
- 카드
- 증권
- 저축은행
- 상호금융
회사마다 시행일이 다르지 않습니다. 전국 공통, 9월 11일 일괄 적용입니다. 고인이 여러 곳에 계좌나 증권 계좌를 두고 있었어도 사망신고 한 번으로 전부 걸립니다.
사망신고 전에 자동이체를 손봐야 합니다
여기서 놓치기 쉬운 게 하나 있습니다. 고인 명의 계좌에서 빠져나가던 자동이체도 같이 멈춘다는 점.
- 전기·수도·가스 요금
- 통신요금
- 보험료
- 관리비 등 정기 납부
그래서 사망신고를 하기 전에 납부 방법을 미리 바꿔 두라는 것이 정부 안내입니다. 그냥 두면 연체가 쌓입니다.
특히 고인 계좌에서 남은 가족의 보험료가 나가고 있었다면 그 보험이 실효될 수 있죠. 신고 전에 자동이체 목록을 한 번 훑어보는 편이 안전합니다.
최대 두 달 걸리던 공백이 하루로 줄었습니다
왜 이제야 바뀌었을까요. 기존 구조가 느렸습니다.
사망신고 법정기한은 사망 후 1개월입니다. 여기에 행정안전부가 사망자 정보를 금융회사에 넘기는 주기가 월 1회였죠. 두 가지가 겹치면 금융회사가 사망 사실을 확인하기까지 최대 두 달이 걸렸습니다.
| 구분 | 기존 | 9월 11일부터 |
|---|---|---|
| 정보 제공 주기 | 월 1회 | 매일 1회 |
| 차단까지 | 최대 2개월 | 신고 다음 날 |
| 대상 | 일부 은행 중심 | 4,890개사 |
그 공백 동안 고인 계좌가 이른바 대포통장으로 쓰이는 일이 있었습니다. 감사원은 2017년 금융위원회에 이 문제를 지적하면서, 사망자 명의로 45만 2,684건·3,375억 원의 출금이 이뤄진 사실을 확인했다고 밝혔습니다. 이번 시행은 그로부터 9년 만입니다.
고인 재산 조회는 안심상속으로 같이 신청합니다
계좌가 막히면 다음 질문은 대개 하나로 모입니다. “고인 재산이 어디에 얼마나 있나.”
이건 안심상속 원스톱서비스로 확인합니다. 사망신고를 하면서 주민센터에서 같이 신청할 수 있고, 정부24에서 온라인 신청도 됩니다.
조회되는 항목은 금융거래내역, 토지, 자동차, 세금, 국민연금 가입 여부 등입니다. 신청 기한은 사망일이 속한 달의 말일부터 1년 이내(2026년 9월 정부24 안내 기준).
신청 자격은 1순위 상속인인 자녀와 배우자입니다. 1순위가 없으면 2순위(부모·배우자)가 온라인으로 신청할 수 있죠. 자세한 절차는 정부24 안심상속 안내에 나와 있습니다.
정리하면 세 줄입니다. 사망신고 다음 날 고인 명의의 출금·이체가 막히고, 유가족이 따로 신청할 일은 없으며, 급한 병원비·장례비는 예외 인출로 병원·장례식장에 직접 이체됩니다.
지금 할 일은 하나. 신고 전에 고인 계좌에서 나가던 자동이체 목록부터 확인하세요.